

1.1 Primäraluminiumproduktion außerhalb Chinas
Im ersten Halbjahr 2026 konnten diese Steigerungen trotz der Inbetriebnahme neuer Kapazitäten und Produktionserweiterungen in anderen Überseeregionen die Produktionsverluste aufgrund von Kapazitätskürzungen im Nahen Osten nicht ausgleichen, was zu einer deutlichen Ausweitung des Übersee-Versorgungsdefizits an Primäraluminium führte. Mitte-bis-Ende Juni erreichten die Vereinigten Staaten und der Iran eine schrittweise Entspannung, die Schifffahrt durch die Straße von Hormus wurde wieder aufgenommen und Aluminiumhütten im Nahen Osten nahmen den Betrieb wieder auf. Aufgrund der Einschränkungen durch den Neustartzyklus der Produktionskapazitäten kann jedoch kurzfristig keine vollständige Erholung des Angebots erreicht werden, so dass eine anhaltende globale Angebotslücke verbleibt.
Inbetriebnahme neuer Kapazitäten
Taijing Aluminium, ein Joint Venture zwischen der Xinfa Group und der Tsingshan Group auf der indonesischen Insel Great Kijang, hat in der ersten Jahreshälfte die Power-on-Testproduktion abgeschlossen. Das Projekt verfügt über eine jährliche Primäraluminiumkapazität von 600.000 Tonnen und verwendet 600-kA-Elektrolysezellen. Mitte-Mai erhielt das Primäraluminiumprojekt Dak Nong in Vietnam planmäßig seine erste Stromversorgung. Konzipiert für eine Gesamtkapazität von 450.000 Tonnen pro Jahr, die in drei Phasen gebaut werden soll, wird die Phase-I-Kapazität von 150.000 Tonnen pro Jahr die Produktion schrittweise steigern.
Kapazität wird neu gestartet
In Europa haben der Rückgang der Energiepreise und die verbesserte Stabilität der Stromversorgung sowie das Risiko von Versorgungsunterbrechungen im Ausland aufgrund geopolitischer Konflikte die Regierungen dazu veranlasst, der inländischen Produktionskapazität größere Bedeutung beizumessen und die Abhängigkeit von Importen kontinuierlich zu verringern. Relevante Projekte sind wie folgt aufgeführt: (1) Century Aluminium kündigte den offiziellen Neustart der zweiten Produktionslinie in seiner Aluminiumhütte Grundartangi in Island mit einer Kapazität von etwa 210.000 Tonnen an, was zwei -Dritteln der geplanten Kapazität der Anlage entspricht. Die volle Produktion soll bis Ende Juli 2026 erreicht sein, wodurch sich die Gesamtkapazität des Werks auf 320.000 Tonnen pro Jahr erhöht. Unterdessen nahm Century Aluminium im April die ungenutzte Kapazität seiner Aluminiumhütte Mt. Holly wieder in Betrieb und erreichte am Ende des zweiten Quartals die volle Produktion, wodurch die Kapazität auf 50.000 Tonnen pro Jahr erhöht wurde. (2) Alcoa stellte die Kapazität seiner Aluminiumhütte San Ciprián in Spanien auf 205.000 Tonnen pro Jahr (90 % seiner Gesamtkapazität) wieder her und erreichte Ende Juni die volle Produktion von 228.000 Tonnen pro Jahr. (3) Am 1. Juli 2026 gab Hydro bekannt, dass seine Aluminiumhütte Slovalco eine Vereinbarung mit der slowakischen Regierung getroffen hat, wonach für Q4 2026 ein offizieller Neustart mit einer Kapazität von etwa 75.000 Tonnen pro Jahr geplant ist.
Kapazitätsabschaltungen
Die weltweite Primäraluminiumkapazität verzeichnete im H1 2026 einen deutlichen Rückgang, wobei sich die Produktionsaussetzungen und -kürzungen auf die Zeit zwischen März und April konzentrierten. Zwei Hauptfaktoren führten zu Kapazitätsreduzierungen: Erstens führten die eskalierenden Spannungen zwischen den USA-Iran und die Schließung der Straße von Hormus zu starken Produktionsrückgängen bei Primäraluminiumanlagen im Nahen Osten; Zweitens zwang der Druck auf die Stromkosten einige Aluminiumhütten, den Betrieb einzustellen. Zu den betroffenen Hütten gehören: (1) Die Aluminiumhütte Mozal hat ihre Produktion am 16. März 2026 aufgrund gescheiterter Verhandlungen über Stromlieferverträge mit einer Jahreskapazität von rund 600.000 Tonnen offiziell eingestellt. (2) Am 12. März gab Qatalum (648.000 Tonnen pro Jahr) eine offizielle Ankündigung heraus, in der es hieß, dass Unterbrechungen der Erdgasversorgung die Schmelze dazu zwingen würden, mit 60 % ihrer Kapazität zu arbeiten, was einer jährlichen Produktionskürzung von etwa 259.000 Tonnen entspräche. (3) Mitte-März gab Alba die Einstellung der Produktionslinien 1–3 bekannt, um den Rohstoffbestand angesichts von Schifffahrtsstörungen in der Straße von Hormus zu optimieren. Durch den Umzug wurde die Kapazität um 19 % reduziert, was etwa 308.000 Tonnen pro Jahr entspricht, verglichen mit der Gesamtkapazität des Werks von 1,62 Millionen Tonnen pro Jahr. (4) Am 3. April wurde die Aluminiumhütte von EGA in Abu Dhabi (1,5 Millionen Tonnen pro Jahr) vollständig stillgelegt. Die vollständige Wiederaufnahme der Primäraluminiumproduktion wird bis zu 12 Monate dauern. (5) Am 8. April stellte Arak Aluminium, Irans zweitgrößte Aluminiumhütte mit einer Jahreskapazität von 175.000 Tonnen, den Betrieb nach US--israelischen Luftangriffen ein.

Abbildung 1-1 Durchschnittliche tägliche Primäraluminiumproduktion außerhalb Chinas
Quelle: IAI
Laut Statistiken des International Aluminium Institute (IAI) belief sich die kumulierte Primäraluminiumproduktion weltweit (ohne China) von Januar bis Mai 2026 auf 11,81 Millionen Tonnen, was einem Rückgang von 3,3 % gegenüber dem Vorjahr entspricht, bei einer durchschnittlichen Tagesproduktion von 78.000 Tonnen. Antaike prognostiziert, dass die Primäraluminiumproduktion im Ausland in H1 2026 14,30 Millionen Tonnen erreichen wird, was einem Rückgang von 2,1 % gegenüber dem Vorjahr entspricht.
1.2 Primäraluminiumproduktion in China
Chinas Produktionskapazität für Primäraluminium setzte im H1 2026 einen moderaten Aufwärtstrend fort, der durch drei große inkrementelle Projekte unterstützt wurde. Zunächst nahm das 350.000 Tonnen schwere Phase-II-Primäraluminiumprojekt von Huomei Hongjun Aluminium & Power in Zhahanao'er den vollständigen Betrieb auf und diente in diesem Jahr als eine der wichtigsten Quellen für neue Lieferungen. Zweitens erhöhte Xinjiang Tian Shan Aluminium durch technische Nachrüstungen die effektive Kapazität um 200.000 Tonnen. Seit Ende 2025 werden die Zellen schubweise mit Energie versorgt und der Anstieg in H1 2026 setzt sich fort; Einige Elektrolysezellen haben einen stabilen Betrieb erreicht, während die restlichen nachgerüsteten Zellen planmäßig in Betrieb genommen werden. Die Primäraluminiumproduktion des Unternehmens wird im Jahr 2026 voraussichtlich 1,35 Millionen Tonnen betragen, was einem Anstieg um 160.000 Tonnen gegenüber 2025 entspricht. Drittens nahm Liaoning Zhongwang die Produktion seiner ungenutzten 300.000-Tonnen-Kapazität wieder auf und leistete damit einen wesentlichen Beitrag zum jährlichen Produktionswachstum. Dennoch kam es auch zu teilweisen Produktionskürzungen. Berichten zufolge wurden nicht autorisierte Betriebskapazitäten in Guangxi während Umweltinspektionen im Mai geschlossen, was einen Druck auf die regionale Produktion ausübte.
Antaike-Daten zeigen, dass Chinas installierte Primäraluminiumkapazität bis Ende Juni 2026 bei 45,17 Millionen Tonnen pro Jahr lag, wobei die Betriebskapazität 44,67 Millionen Tonnen pro Jahr erreichte. Die Kapazitätsauslastung erreichte von Januar bis Juni rund 99 % und erreichte wiederholt neue historische Höchstwerte und lag 1 Prozentpunkt über dem Vorjahreszeitraum. Was die Leistung anbelangt, haben kontinuierliche Verbesserungen in der Elektrolysetechnologie es einigen Herstellern ermöglicht, die Effizienz durch eine Erhöhung der Zellstromintensität zu steigern und so eine höhere Leistung zu erzielen. Allerdings deuten Feldstudien darauf hin, dass diese Zuwächse nicht so erheblich sind, wie von einigen ausländischen Institutionen geschätzt. Nach umfassender Bewertung mehrerer Faktoren wird Chinas Primäraluminiumproduktion in H1 2026 auf 22,34 Millionen Tonnen geschätzt, was einem Anstieg von 2,2 % gegenüber dem Vorjahr entspricht.
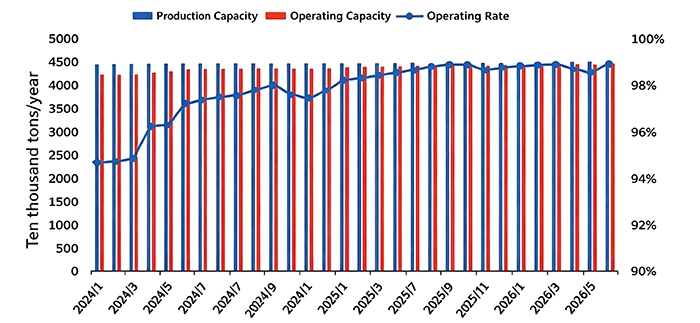
Abbildung 1-2 Veränderungen in Chinas Primäraluminiumkapazität in H1 2026
Quelle: Antaike
Über allgemeine Kapazitätsverschiebungen hinaus war die industrielle Entwicklung im ersten Halbjahr von regionalen Verlagerungen und technischen Modernisierungen sowie laufenden Anpassungen des Industrielayouts und der Spezifikationen der Elektrolysezellen geprägt. Die politischen Entscheidungsträger haben außerdem klare Anforderungen für Nachrüstungen zur Energie-einsparung und CO2-Reduzierung- innerhalb des Sektors erlassen. Im Mai 2026 erließen fünf Zentralbehörden unter der Leitung der Nationalen Entwicklungs- und Reformkommission denMitteilung zum Start einer drei{0}jährigen Kampagne zur Energieeinsparung- und CO2-Reduktion-Nachrüstungen in Schlüsselindustrien(Dokument Nr. FGWH〔2026〕698). Das Rundschreiben schreibt energiesparende und kohlenstoffarme Modernisierungen für Aluminiumelektrolyseanlagen vor und fördert fortschrittliche Technologien und Geräte, darunter neue isolierte Aluminiumelektrolysezellen mit stetigem Durchfluss, graphitierte Kathoden, hochwertige Anoden und versiegelte Überkopf-Gassammelsysteme für Elektrolysezellen. Große -Elektrolysezellen mit 500 kA und mehr sollen populär gemacht werden, während energieverbrauchende Geräte wie Motoren, Ventilatoren, Wasserpumpen, Wärmepumpen, Luftkompressoren und Transformatoren beschleunigt erneuert und modernisiert werden. Systeme zur effizienten Abwärmerückgewinnung und Kaskadennutzung aus Rauchgasen werden optimiert und Technologien zur Stromerzeugung aus Abwärme bei niedrigen Temperaturen werden weit verbreitet eingesetzt. Beschleunigte Modernisierungen sind für Aluminium-Elektrolysezellen mit vorgebackener Anode unter 300 kA, unabhängige Aluminium-Kohlenstoff-Projekte mit einer Kapazität von weniger als 150.000 Tonnen pro Jahr und veraltete ineffiziente eigene Kohlekraftwerke erforderlich.
Im Hinblick auf Layoutanpassungen verlagerte die Weiqiao Group im Mai rund 100.000 Tonnen Kapazität pro Jahr von Shandong nach Yunnan und erweiterte damit ihr Wasserkraft-Aluminiumportfolio weiter. Xinjiang Huazhang Aluminium und Wanji Aluminium (Xinjiang), die aus Henan verlegt wurden, befinden sich in intensiver Bauphase und werden voraussichtlich innerhalb des Jahres fertiggestellt und in Betrieb genommen. Im Hinblick auf die Modernisierung haben mehrere Projekte Kapazitätsersatzpläne für technische Nachrüstungen in H1 2026 veröffentlicht: Qinghai West Hydropower Co., Ltd. (500.000 tpa, 312 × 600 kA-Zellen), Huanghe Xinye Co., Ltd. (550.000 tpa, 342 × 600 kA-Zellen) und Guangyuan Hongchangsheng Aluminium Co., Ltd. (115.000 tpa, 106 × 400 kA-Zellen). Der Trend zu größeren Elektrolysezellen zeichnet sich immer deutlicher ab.
1.3 Produktionskosten für Primäraluminium in China
Seit Anfang 2026 haben sinkende Aluminiumoxid- und Strompreise zu einem deutlichen Rückgang der Produktionskosten für Primäraluminium in China geführt. Nach Schätzungen von Antaike beliefen sich die gewichteten durchschnittlichen Gesamtkosten für Primäraluminium in China im Zeitraum Januar–Juni 2026 auf 16.105 RMB pro Tonne, was einem Rückgang um 6,3 % gegenüber dem Vorjahr entspricht. Die Kosten beliefen sich im Juni auf 16.149 RMB pro Tonne, was einem Rückgang von 0,7 % gegenüber dem Vormonat und einem Rückgang um 1,5 % gegenüber dem Vorjahr entspricht und 305 RMB pro Tonne niedriger ist als Ende 2025. Unterstützt durch gleichzeitig steigende Aluminiumpreise erzielte die Branche historisch hohe Gewinnmargen. Die durchschnittliche Gewinnspanne in H1 2026 erreichte 8.106 RMB pro Tonne (ohne Mehrwertsteuer und Einkommenssteuer; dasselbe im Folgenden) und stieg im Vergleich zum Vorjahr um 4.976 RMB pro Tonne oder 159,0 %. Im Juni gingen die Aluminiumpreise zurück und drückten die Gewinnmargen auf 7.885 RMB pro Tonne, was einem Rückgang von 334 RMB pro Tonne gegenüber dem Vormonat entspricht.
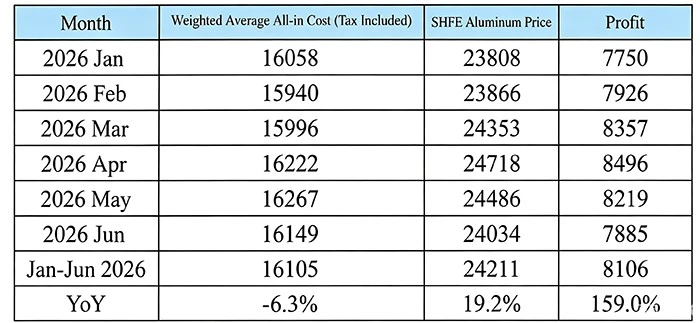
Tabelle 1-1 Chinas Produktionskosten und Gewinnspannen für Primäraluminium, H1 2026 (RMB/Tonne)
Quelle: Antaike
Die Analyse der Hauptkostenkomponenten zeigt, dass die drei größten Kostenpositionen für Primäraluminium Aluminiumoxid, Strom und vorgebackene Anoden sind und im ersten Halbjahr 33,6 %, 34,5 % bzw. 16,8 % der gesamten Gesamtkosten ausmachten. Angesichts sinkender Tonerdepreise ist Strom zum größten Kostenfaktor geworden. Gegenüber Ende 2025 sanken die drei wesentlichen Kostenpositionen um 12,9 %, 10,9 % bzw. 0,9 %.
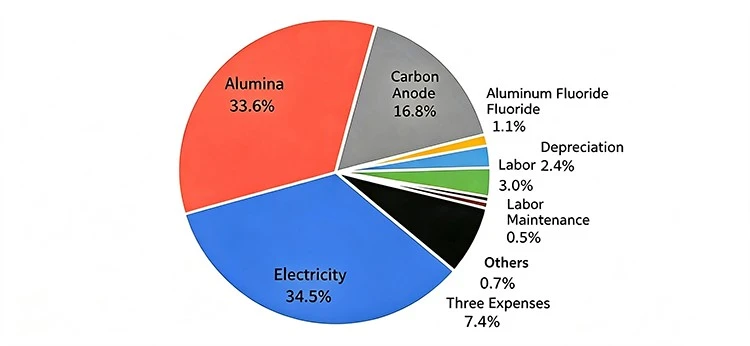
Abbildung 1-3 Zusammensetzung der gesamten Primäraluminiumproduktionskosten Chinas, H1 2026
Quelle: Antaike
Sinkende StromkostenBis Ende Juni deckte der selbst erzeugte Strom rund 54 % der Primäraluminiumkapazität Chinas, während der Netzstrom etwa 44 % ausmachte. In H1 2026 wurde die Überwachung der Kohlesicherheit landesweit verschärft. Nach Bergbauunfällen in Shanxi stellten große Kohleförderungsregionen die Produktion zur Sanierung ein, was das Wachstum der Kohleproduktion einschränkte. Indonesien verschärfte die Exportquoten und Verwaltungsverfahren für Kohle; In Kombination mit steigenden internationalen Energiepreisen aufgrund der Geopolitik im Nahen Osten gingen die Kohleimporte im Jahresvergleich stark zurück. Unterdessen trieb die steigende Gesamtstromnachfrage die Kohlepreise in die Höhe und erhöhte die Eigenstromkosten für die Aluminiumproduzenten. Der kontinuierliche Ausbau der installierten Wind- und Solarkapazität erhöhte jedoch den Anteil erneuerbarer Energien, wodurch die höheren Kosten für thermische Energie teilweise ausgeglichen wurden und die Gesamtenergiekosten moderat sanken. Statistiken von Antaike zeigen, dass der gewichtete durchschnittliche Eigenstromtarif im Juni 2026 bei 0,372 RMB pro kWh lag, was einem Anstieg von 0,001 RMB pro kWh gegenüber Ende-2025 und 0,04 RMB pro kWh im Jahresvergleich entspricht. Der Netzstromtarif betrug durchschnittlich 0,435 RMB pro kWh, was einem Rückgang um 0,045 RMB pro kWh gegenüber Ende-2025 und einem Anstieg um 0,007 RMB pro kWh im Jahr-im-Jahr entspricht. Der umfassende gewichtete durchschnittliche Stromtarif erreichte im Juni 0,403 RMB pro kWh, 0,02 RMB pro kWh weniger als Ende 2025. Der umfassende gewichtete durchschnittliche Stromtarif von Januar bis Juni betrug 0,412 RMB pro kWh, was einem Rückgang von 0,002 RMB pro kWh im Jahresvergleich entspricht.
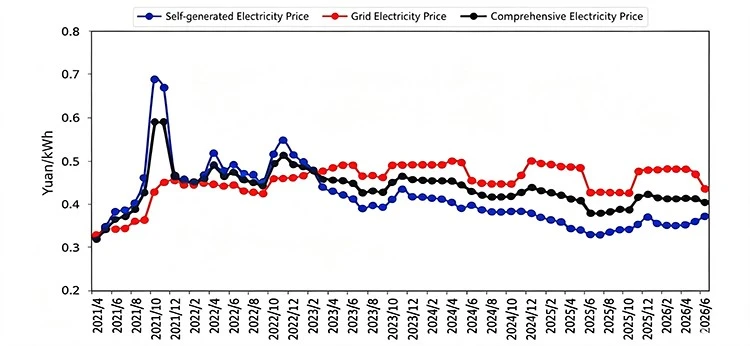
Abbildung 1-4 Stromtariftrend in Chinas Primäraluminiumindustrie
Quelle: Antaike
Niedrigere AluminiumoxidkostenZu Beginn des Jahres reduzierte ein weltweites Angebotsüberangebot an Bauxit die Beschaffungskosten. In Verbindung mit einem Überangebot und einem anhaltenden Lageraufbau im Aluminiumoxidsektor schwächte sich die Kostenunterstützung für Aluminiumoxid ab. Vom Ende des ersten Quartals bis zum zweiten Quartal trieb die Schließung der Straße von Hormus die Rohölpreise und Seefrachtraten in die Höhe, während die Markterwartungen hinsichtlich engerer Bauxitexporte aus Guinea zunahmen. Die Bauxitpreise erreichten ihren Tiefpunkt und erholten sich wieder, was zu einer leichten Erholung der Aluminiumoxidkosten führte. Dennoch blieben die Aluminiumoxidkosten in der ersten Jahreshälfte im Vergleich zum Vorjahr niedriger. Vor diesem Hintergrund erreichte der Aluminiumoxid-Futures-Kontrakt für den nächsten Monat ein Rekordtief von 2.437 RMB pro Tonne, 31,9 % weniger als der Höchststand von 3.577 RMB pro Tonne Mitte bis Ende Juli 2025. Die Spotpreise für Aluminiumoxid fielen von 2.697 RMB pro Tonne Ende Dezember letzten Jahres auf ein Minimum von 2.646 RMB pro Tonne Ende Januar 2026. Basierend auf Antaike-Spotnotierungen erreichte der durchschnittliche Aluminiumoxid-Spotpreis im Januar–Juni 2026 2.705 RMB pro Tonne, was einem Rückgang um 21,8 % gegenüber dem Vorjahr entspricht.
Steigende AnodenkostenAufgrund höherer Rohstoffkosten für die Anodenherstellung tendierten die inländischen Preise für vorgebackene Anoden seitwärts auf erhöhtem Niveau mit einem Preiszentrum nach oben im Jahr 2026. Berechnet anhand der Antaike-Spotnotierungen lag der durchschnittliche Preis für vorgebackene Anoden im H1 2026 bei 5.611 RMB pro Tonne, was einem Anstieg von 711 RMB pro Tonne oder 14,5 % gegenüber dem Vorjahr entspricht.